CPA, coût par lead, coût par client : les définitions
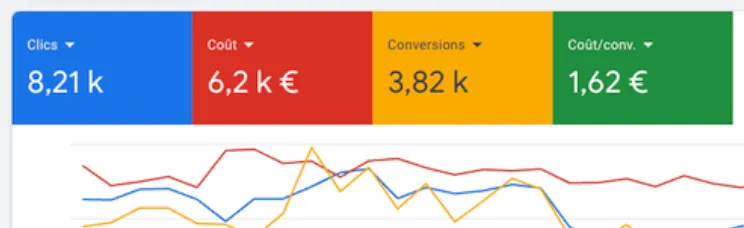
Le CPA (coût par acquisition) mesure ce que vous payez en publicité pour obtenir une conversion. Dans Google Ads, la colonne « Coût/conv. » le calcule en divisant le coût total par le nombre de conversions. Tout dépend donc de ce que vous comptez comme conversion :
- Coût par lead (CPL) = dépense ÷ nombre de leads. Un lead est une demande : formulaire, appel, demande de devis. C’est l’indicateur des entreprises de services, qui concluent la vente hors ligne.
- CPA = dépense ÷ nombre de ventes ou de clients signés. En e-commerce, il se confond souvent avec le coût par commande.
- Coût par client = coût par lead ÷ taux de transformation. C’est le CPA réel d’une entreprise qui vend sur devis.
- CPA maximum = valeur moyenne d’une vente × marge brute. Au-delà, la première vente coûte plus en publicité qu’elle ne rapporte en marge.
- CPA maximum sur la durée de vie = valeur vie client (LTV) × marge brute, pour les entreprises dont les clients reviennent.
Le glossaire détaille chaque notion : CPA, CAC (coût d’acquisition client) et LTV.
Comment utiliser le calculateur
- Relevez sur une même période la dépense (colonne « Coût » dans Google Ads) et le nombre de leads reçus, hors TVA.
- Comptez les clients réellement signés sur ces leads, dans votre CRM ou votre suivi de devis.
- Dans l’onglet CPA et coût par lead, lisez votre coût par lead, votre CPA réel et votre taux de transformation.
- Ouvrez l’onglet CPA maximum : saisissez la valeur moyenne d’une vente et votre marge brute, puis votre valeur vie client si vos clients reviennent.
- Terminez par l’onglet Coût par client pour savoir jusqu’où vous pouvez payer un lead.
Exemples chiffrés
Une entreprise d’installation dépense 1 500 € en un mois sur Google Ads, reçoit 60 demandes et signe 12 chantiers. Un chantier rapporte 800 € HT en moyenne, avec 40 % de marge brute. Ce sont les valeurs préremplies du calculateur.
- Coût par lead : 1 500 € ÷ 60 = 25 €.
- CPA réel : 1 500 € ÷ 12 = 125 €, avec un taux de transformation de 12 ÷ 60 = 20 %.
- CPA maximum sur la première vente : 800 € × 40 % = 320 €. À 125 €, chaque client est rentable dès le premier chantier.
- Coût par lead maximum : 320 € × 20 % = 64 €. Tant qu’un lead coûte moins de 64 €, la campagne reste rentable.
- Si un client commande pour 3 000 € sur toute la relation, il dégage 3 000 € × 40 % = 1 200 € de marge. Un ratio LTV:CAC de 3:1 placerait le CPA cible vers 400 €.
Deuxième cas, une boutique en ligne : 2 000 € de dépense pour 80 commandes, soit un CPA de 25 €. Avec un panier moyen de 60 € et 30 % de marge brute, le CPA maximum vaut 18 €. La boutique perd 7 € sur chaque première commande : elle ne gagne de l’argent que si ses clients repassent commande.
Qu’est-ce qu’un bon CPA ?
Aucun CPA n’est bon dans l’absolu. 125 € est un excellent CPA pour un chantier qui dégage 320 € de marge, et un désastre pour un panier de 60 €. Un bon CPA se situe durablement sous votre CPA maximum, avec assez de volume pour faire grandir le profit total.
Faire baisser le CPA à tout prix réduit souvent le nombre de clients. Avec 320 € de marge par client, un CPA de 150 € sur 20 clients rapporte 20 × 170 € = 3 400 €, quand un CPA de 90 € sur 5 clients ne rapporte que 5 × 230 € = 1 150 €. Les moyennes de marché varient fortement selon le métier et la zone : c’est pour cela que le calculateur part de vos propres chiffres.
CPA, CAC et ROAS : ne pas les confondre
Le CPA ne compte que la dépense publicitaire d’une campagne. Le CAC (coût d’acquisition client) additionne tout ce qu’il a fallu dépenser pour gagner un client : publicité, agence, outils, temps commercial. Il est donc toujours supérieur ou égal au CPA, et c’est lui qu’il faut comparer à la valeur vie client.
Le ROAS raisonne en chiffre d’affaires plutôt qu’en client. Un CPA maximum de 320 € pour une vente de 800 € correspond à un ROAS de rentabilité de 800 ÷ 320 = 2,5, soit exactement 1 ÷ 40 % de marge. Les deux approches mènent au même seuil : l’une par client, l’autre par euro investi.
Fixer un CPA cible dans Google Ads
La stratégie d’enchères au CPA cible ajuste automatiquement les enchères pour obtenir le plus de conversions possible au coût moyen que vous fixez. L’aide officielle de Google Ads pose trois repères :
- Prérequis : le suivi des conversions doit être configuré avant de créer la stratégie.
- Point de départ : le CPA cible recommandé correspond au CPA moyen des 30 derniers jours, ajusté des délais de conversion.
- Évaluation : Google conseille de mesurer les performances sur des périodes qui comptent au moins 30 conversions.
Notre méthode : partir du CPA réel des 30 derniers jours, vérifier qu’il reste sous le CPA maximum calculé ci-dessus, puis ajuster par paliers. Si vos conversions sont des leads, comparez la cible au coût par lead maximum, pas au coût par client. Pour piloter plutôt en valeur, passez au calculateur de ROAS.
Les erreurs fréquentes
- Comparer un coût par lead à la marge d’une vente : un lead n’est pas encore un client.
- Compter comme conversions des clics sur le numéro de téléphone ou des visites de la page contact, qui gonflent le nombre de leads.
- Mélanger hors taxes et TTC : dépense et valeur d’une vente doivent être hors TVA toutes les deux.
- Calculer le CPA maximum sur le chiffre d’affaires au lieu de la marge brute.
- Juger une campagne sur quelques conversions : sous 30 conversions, le CPA varie fortement.
- Ignorer la valeur vie client, et couper une campagne rentable sur la durée.
Pour dimensionner la dépense, utilisez notre calculateur de budget Google Ads ; pour connaître la valeur de vos clients, notre calculateur de LTV, et pour vérifier votre marge, le calculateur de marge. La fiche ROI du glossaire complète le tableau. Et si vous voulez faire baisser votre CPA avec nous, voici notre accompagnement Google Ads.