Comment calculer le CPA
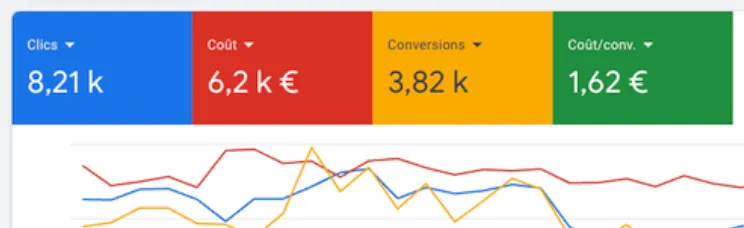
La formule est simple : CPA = coût publicitaire total / nombre de conversions. Une campagne Google Ads qui a coûté 1 800 € et généré 45 demandes de devis affiche un CPA de 40 €. Le chiffre n'a de sens que si la conversion est définie précisément : un CPA calculé sur des clics vers la page contact sera toujours plus flatteur qu'un CPA calculé sur des formulaires réellement envoyés.
Dans Google Ads, la colonne « Coût/conv. » fait ce calcul pour chaque campagne, groupe d'annonces et mot-clé. Vérifiez d'abord le mode de comptage : « Une » conversion par clic pour les prospects, « Toutes » pour les ventes en ligne. Avec « Toutes » sur une campagne de génération de leads, un même visiteur qui envoie deux formulaires divise artificiellement le CPA.
Quel CPA maximum pouvez-vous accepter ?
Le bon CPA ne se déduit pas d'une moyenne de secteur mais de votre marge. Pour une vente directe, le CPA d'équilibre est égal à la marge brute de cette vente. Pour un prospect, il faut intégrer le taux de signature : CPA maximum par lead = marge brute par client × taux de signature.
Exemple : un menuisier dégage 1 200 € de marge brute par chantier et signe un devis sur quatre. Il peut payer jusqu'à 300 € par demande de devis avant de perdre de l'argent. Viser 150 à 200 € lui laisse de quoi couvrir le temps passé en rendez-vous et les devis non signés.
Les erreurs qui faussent le CPA
Un CPA ne se juge jamais seul : 25 € sur 4 conversions par mois vaut souvent moins que 40 € sur 60 conversions, si la marge le permet. Méfiez-vous aussi de ces pièges courants :
- Mélanger conversions principales (devis, achat) et secondaires (clic sur le numéro, téléchargement) dans la même colonne.
- Décider sur une semaine ou sur moins de 30 conversions, alors que la variance est encore trop forte.
- Additionner campagnes de marque, très bon marché, et campagnes génériques, plus chères, dans un CPA moyen qui ne veut rien dire.
- Oublier les ventes conclues hors ligne : un lead signé trois semaines plus tard doit être réimporté pour que le CPA reflète des clients et non des formulaires.